ホンダは2026年11月10日、2027年3月期の中間決算(2026年4月〜9月)を発表し、売上収益は前年同期比13.2%増の12兆376億円、営業利益は48.1%増の6,487億円と増収増益になりました。通期の営業利益見通しも、8月時点の6,500億円から7,800億円へ1,300億円引き上げています。
好調を引っぱったのは二輪事業です。インドやブラジルを中心に販売が伸び、上期(4〜9月)としては過去最高の販売台数を記録しました。四輪事業は中国で苦戦が続いたものの、ガソリン価格の高騰を背景に北米で小型車・低燃費車・ハイブリッド車の需要をつかみ、北米の販売台数は前年を上回っています。
一方で、四輪の電動化戦略の見直しにともなう「EV関連損失」4,848億円を上期に計上しており、四輪事業の営業利益は57億円の赤字でした。この損失を除いた「調整後営業利益」は1兆1,336億円と、前年同期の約1.7倍に増えています。
この記事では、ホンダの中間決算の数字、事業別・地域別の販売台数、営業利益が増えた理由、通期の見通し、そして日本でホンダ車を買う人にとっての意味まで、わかりやすくまとめました。
ホンダ 2027年3月期 中間決算とは?発表の概要
ホンダ(本田技研工業)の会計年度は4月から翌年3月までで、今回の「2027年3月期 第2四半期(中間期)」は2026年4月1日〜9月30日の6か月間にあたります。決算説明会は2026年11月10日にオンラインで行われました。
ホンダの決算を見るうえで欠かせないのが、二輪・四輪・金融サービス・パワープロダクツ(発電機や耕うん機など)という4つの事業の組み合わせです。売上の大半は四輪ですが、利益の面では二輪と金融サービスが大きな柱になっています。今回の決算は、その「二輪の稼ぐ力」と「北米四輪の回復」がはっきり表れた内容でした。
あわせて、米国オハイオ州での新しい四輪車工場の建設と、ブラジル・マナウスの二輪車工場の生産能力拡大という2つの成長投資も説明されています。
【ポイントまとめ】ホンダ 中間決算はここが注目
今回の決算のポイントは、主に以下の4点です。
- 増収増益:売上収益12兆376億円(13.2%増)、営業利益6,487億円(48.1%増)
- 二輪が過去最高:上期のグループ販売台数は1,190万台。営業利益率は19.3%
- 四輪は北米が好調:北米は89万7千台に増加。一方でアジア(中国)は大きく減少
- 通期見通しを上方修正:営業利益7,800億円(+1,300億円)、年間配当は70円で据え置き
① 売上も利益も大きく伸びた
売上収益は前年同期より1兆4,049億円増えて12兆376億円、営業利益は2,105億円増えて6,487億円になりました。親会社の所有者に帰属する中間利益は65.7%増の5,167億円で、1株あたりでは132円(前年同期は76円)です。期中の平均為替レートは1ドル=159円で、前年同期の146円から13円の円安になったことも、利益を押し上げています。
② 二輪事業は上期として過去最高の販売台数
二輪事業のグループ販売台数は、前年同期より113万7千台多い1,190万台でした。アジアが1,010万7千台(+103万9千台)、ブラジルを含む「その他」地域が121万2千台(+12万7千台)と大きく伸びています。二輪事業の営業利益は4,390億円、営業利益率は19.3%と、引き続き高い水準を保っています。
③ 四輪事業は北米で伸び、中国で減少
四輪事業のグループ販売台数は156万9千台で、前年同期より11万1千台減りました。北米は89万7千台(+4万1千台)と増えた一方、アジアは27万3千台(-15万1千台)と大きく落ち込み、そのうち中国の減少が15万2千台を占めています。
④ 通期の営業利益見通しを7,800億円に引き上げ
上期が好調だったことを受け、2027年3月期の営業利益見通しを7,800億円(前回比+1,300億円、+20%)に、当期利益の見通しを5,000億円(+1,000億円)に引き上げました。ただし下期は、上期にあった関税の還付などの一時的な増益要因がなくなる前提です。年間配当は1株70円の予想で変わりません。
ホンダ 中間決算の業績一覧(2026年4〜9月)
| 項目 | 2025年4〜9月 | 2026年4〜9月 | 増減 |
|---|---|---|---|
| 売上収益 | 10兆6,326億円 | 12兆376億円 | +13.2% |
| 営業利益 | 4,381億円 | 6,487億円 | +48.1% |
| 営業利益率 | 4.1% | 5.4% | +1.3ポイント |
| 税引前利益 | 5,274億円 | 7,408億円 | +40.5% |
| 中間利益(親会社の所有者に帰属) | 3,118億円 | 5,167億円 | +65.7% |
| EV関連損失(営業利益計上分) | -2,237億円 | -4,848億円 | -2,611億円 |
| 調整後営業利益 | 6,618億円 | 1兆1,336億円 | +71.3% |
| 平均為替レート(米ドル) | 146円 | 159円 | 13円の円安 |
「調整後営業利益」は、営業利益からEV関連損失などの一時的な要因を除いたホンダ独自の指標です。本業の稼ぐ力を比べるときは、こちらの数字を見るとわかりやすくなります。
ホンダの事業別 売上と利益(2026年4〜9月)
| 事業 | 売上収益 | 営業利益 | 調整後営業利益(率) |
|---|---|---|---|
| 二輪事業 | 2兆2,725億円 | 4,390億円 | 4,390億円(19.3%) |
| 四輪事業 | 7兆6,828億円 | -57億円 | 4,790億円(6.2%) |
| 金融サービス事業 | 2兆304億円 | 2,109億円 | 2,109億円(10.4%) |
| パワープロダクツ事業及びその他 | 2,091億円 | 44億円 | 44億円(2.1%) |
四輪事業はEV関連損失を差し引くと57億円の赤字ですが、損失を除いた調整後営業利益は4,790億円で、前年同期の1,506億円から3倍以上に増えました。調整後の営業利益率も2.2%から6.2%へ大きく改善しています。金融サービス事業は、主に四輪車のローンやリースを扱う事業で、営業利益は47.3%増の2,109億円でした。なお「その他」には航空機・航空エンジン事業が含まれ、こちらは176億円の営業損失です。
ホンダの地域別 四輪販売台数(2026年4〜9月)
| 地域 | 2025年4〜9月 | 2026年4〜9月 | 増減 |
|---|---|---|---|
| 日本 | 28万台 | 27万8千台 | -2千台 |
| 北米 | 85万6千台 | 89万7千台 | +4万1千台 |
| 欧州 | 4万3千台 | 4万台 | -3千台 |
| アジア | 42万4千台 | 27万3千台 | -15万1千台 |
| その他 | 7万7千台 | 8万1千台 | +4千台 |
| 合計 | 168万台 | 156万9千台 | -11万1千台 |
台数はHondaグループ販売台数(持分法適用会社を含む)です。日本はほぼ前年並みで、北米の増加分をアジアの減少分が上回った形です。ただし、利益に直結する連結売上台数で見ると、四輪は140万4千台と前年同期より4万2千台増えています。中国の販売は主に持分法適用の合弁会社によるもので、連結の売上には直接含まれないためです。
電動車はハイブリッドが伸び、EVは減少
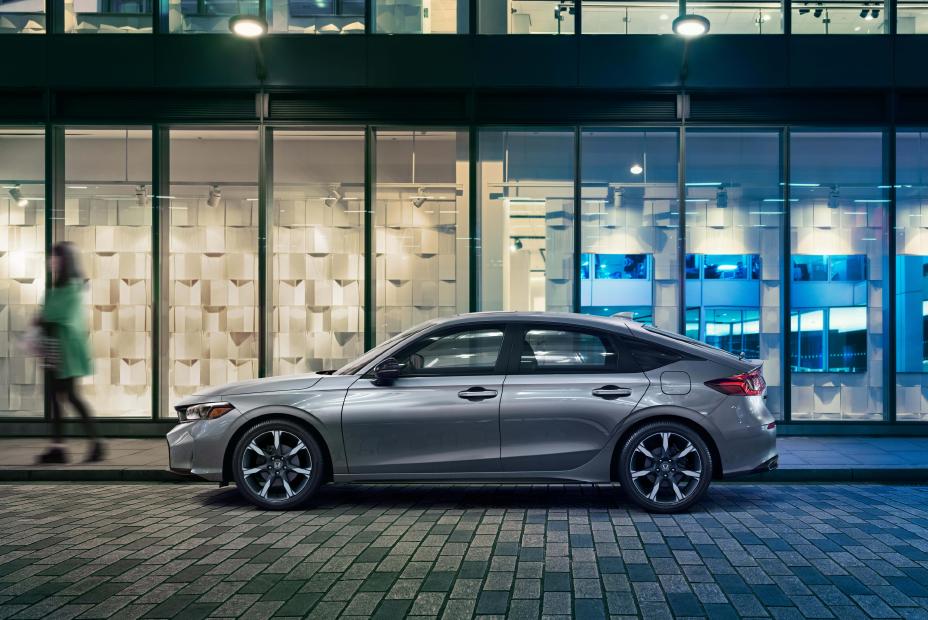
ホンダが公表した四輪電動車の小売台数(速報値)を見ると、上期のハイブリッド車(HEV)は世界で49万4千台と、前年同期より4万台増えました。一方、EVは2万7千台で2万2千台減っています。北米ではシビックのハイブリッドモデルなどが販売を支えており、ホンダの「ハイブリッドで稼ぐ」流れが数字にも表れています。
ホンダの利益はなぜ増えた?増減要因を解説
EV関連損失を除いた調整後営業利益は、前年同期より4,717億円増えました。ホンダが示した増減の内訳は次のとおりです。
- 為替影響:+1,483億円(円安ドル高など)
- 販売影響:+1,114億円(二輪と北米の四輪の販売増など)
- 諸経費:+1,095億円
- 関税影響:+970億円(還付などの一時的な影響を含む)
- 研究開発費:+164億円
- 売価・コスト影響:-110億円(価格改定の効果はあったが、原材料価格の高騰が上回った)
つまり、販売の伸びに加えて「円安」と「関税の還付」という外部の追い風が重なったことが、大きな増益につながりました。逆に言えば、原材料の値上がりは価格改定だけでは吸収しきれておらず、車両価格の動きには今後も注意が必要です。
7〜9月の3か月だけを見ると減益
第2四半期(7〜9月)の3か月だけを見ると、売上収益は12.9%増の5兆9,761億円でしたが、営業利益は1,179億円と、前年同期の1,939億円を下回りました。EV関連損失4,848億円がこの3か月に計上されたためです。損失を除いた調整後営業利益は6,028億円で、前年同期の2,957億円から2倍以上に増えています。
ホンダの通期見通し(2027年3月期)
| 項目 | 前回見通し(8月) | 今回見通し | 2026年3月期 実績 |
|---|---|---|---|
| 売上収益 | 24兆1,500億円 | 24兆4,000億円 | 21兆7,966億円 |
| 営業利益 | 6,500億円 | 7,800億円 | -4,143億円 |
| 当期利益(親会社の所有者に帰属) | 4,000億円 | 5,000億円 | -4,239億円 |
| EV関連損失 | -5,200億円 | -5,200億円 | -1兆4,536億円 |
| 調整後営業利益 | 1兆1,700億円 | 1兆3,000億円 | 1兆393億円 |
| 四輪グループ販売台数 | 339万台 | 316万台 | 338万7千台 |
| 二輪グループ販売台数 | 2,280万台 | 2,330万台 | 2,210万1千台 |
前期(2026年3月期)は、四輪の電動化戦略の見直しで1兆4,536億円のEV関連損失を計上し、営業赤字でした。今期は損失を5,200億円にとどめ、黒字に戻る見通しです。為替の前提は通期で1ドル=156円としています。
注目したいのは四輪の販売台数見通しで、前回より23万台少ない316万台に引き下げられました。北米は173万5千台(+3万台)に上方修正された一方、アジアは58万5千台(-23万台)と大きく下げており、中国の減少(-23万台)がそのまま響いています。日本も60万台から58万5千台へ1万5千台引き下げられました。
ホンダの成長投資:米オハイオ新工場とブラジル二輪工場
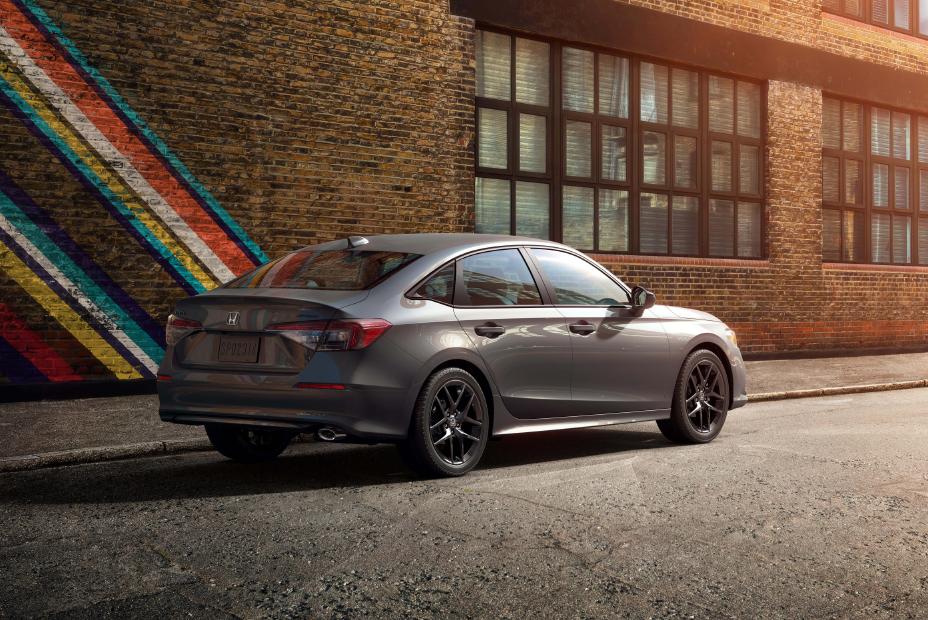
今回の決算説明では、2つの大型投資があらためて示されました。四輪では、北米で増えるハイブリッド車の需要に応えるため、米国オハイオ州に新しい四輪車工場を建設します。北米全体の生産能力を、2029年に現在の167万台から191万台へ増やす計画で、Dセグメント以上の大型ハイブリッドモデルを2029年以降、順次投入するとしています。
二輪では、ブラジル・マナウス工場の生産能力を、2029年に現在の160万台から230万台へ拡大します。ホンダのブラジルでの二輪車シェアは約70%で、マナウス工場は南米各国や米国など19か国への輸出拠点にもなっています。
通期の設備投資見通しは1兆4,000億円(前期実績7,513億円)、研究開発支出は1兆2,000億円と、稼いだお金を将来の生産体制と商品開発に振り向ける姿勢がはっきりしています。オハイオ新工場の詳しい内容は、関連記事カードの記事で解説しています。
日本のホンダ車への影響は?国内販売の動き
日本の四輪グループ販売台数は、上期で27万8千台と前年とほぼ同じでした。四半期ごとに見ると、4〜6月が13万9千台、7〜9月も13万9千台です。通期の日本の見通しは58万5千台で、前期実績(60万5千台)をやや下回る計画になっています。
今回の決算は、北米と二輪で稼ぎ、その利益をハイブリッド車の増産や次世代モデルの開発に回していくという方向性をはっきり示しました。ホンダは日本でもN-BOXなどの軽自動車、フリードやステップワゴンなどのミニバン、ヴェゼルやWR-VなどのSUVでe:HEVを含む幅広い車種を販売しています。ハイブリッドへの集中投資は、国内向けモデルの進化にも少しずつ効いてくると考えられます。
一方、二輪の日本の販売台数は7万6千台と、前年同期の11万2千台から3万6千台減りました。通期の見通しも15万5千台と、二輪では日本市場の縮小が目立ちます。
ホンダ車の購入前にチェックしたい3つのポイント
1つ目は、価格改定の動きです。今回の決算では、価格改定の効果があっても原材料価格の高騰を吸収しきれなかったことが示されました。購入を考えている車種があれば、見積もりの有効期限や、改良にあわせた価格の変更がないかを販売店で確かめておくと安心です。
2つ目は、ハイブリッドとガソリンの選び方です。ホンダは世界的にハイブリッド車の販売を伸ばしており、今後もe:HEVを中心とした商品展開が続く見込みです。走行距離が多い人や、売却時の価値を重視する人は、ハイブリッドを優先して比べるのがおすすめです。
3つ目は、納期と改良のタイミングです。人気車種は一部改良や特別仕様車の追加で受注の時期が区切られることがあります。気になる車種があれば、公式サイトの最新情報と販売店の案内をあわせて確認しましょう。
ホンダ 中間決算に関するよくある質問(FAQ)
Q. ホンダの中間決算はいつ発表されましたか?
A. 2026年11月10日です。対象期間は2026年4月1日〜9月30日です。
Q. 営業利益はいくらでしたか?
A. 6,487億円で、前年同期より48.1%増えました。EV関連損失を除いた調整後営業利益は1兆1,336億円です。
Q. 四輪事業が赤字なのはなぜですか?
A. 四輪の電動化戦略の見直しにともなうEV関連損失4,848億円を計上したためです。この損失を除いた四輪事業の調整後営業利益は4,790億円の黒字です。
Q. 通期の見通しは変わりましたか?
A. 営業利益の見通しを6,500億円から7,800億円へ、当期利益の見通しを4,000億円から5,000億円へ引き上げました。
Q. 配当はどうなりますか?
A. 2027年3月期の年間配当は1株70円(中間35円・期末35円)の予想で、前回の見通しから変わっていません。
まとめ:ホンダ 中間決算は「二輪と北米ハイブリッド」で大幅増益
ホンダの2027年3月期中間決算は、売上収益12兆376億円、営業利益6,487億円の増収増益でした。二輪事業が上期として過去最高の販売台数を記録し、四輪事業も北米での小型車・ハイブリッド車の需要をつかんで、EV関連損失を除いた本業の利益は大きく伸びています。
一方で、中国での四輪販売の落ち込みは続いており、通期の四輪販売台数見通しは316万台に引き下げられました。上期には円安や関税還付といった一時的な追い風もあったため、下期は北米ハイブリッドの勢いをどこまで保てるかが焦点になります。
最新情報が入り次第、随時更新していきます。