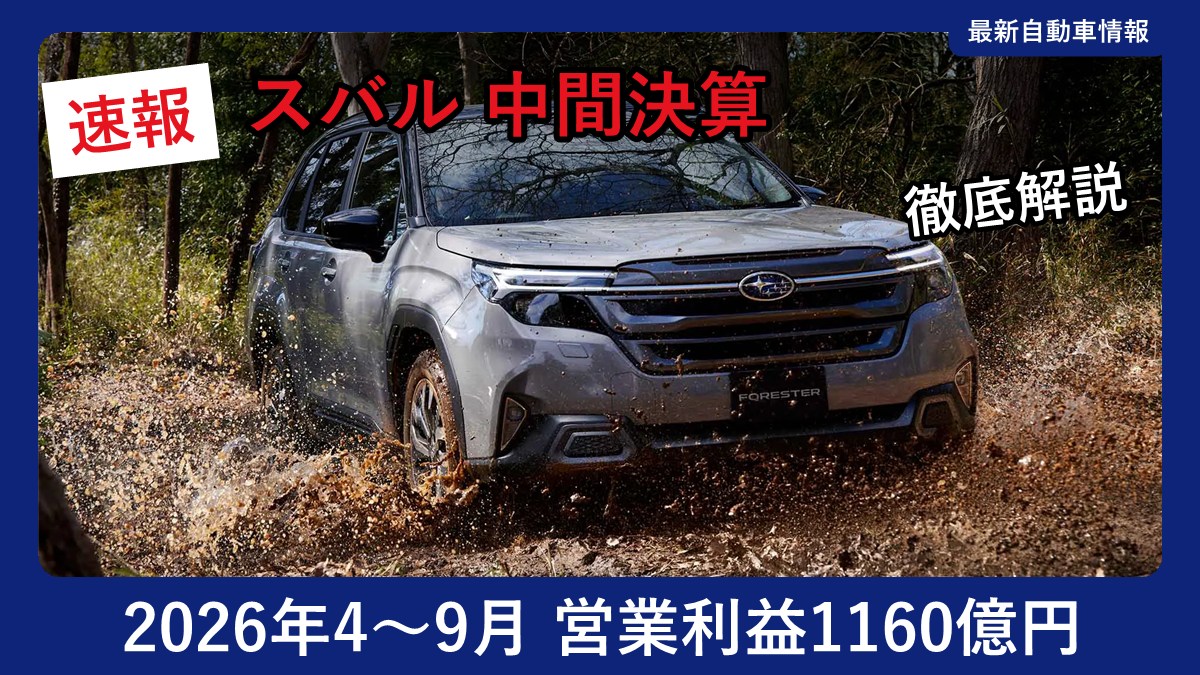
スバルは2026年11月10日、2027年3月期の中間決算(2026年4月〜9月)を発表し、売上収益は前年同期比5.4%増の2兆5,134億円、営業利益は12.9%増の1,160億円と増収増益になりました。
一方で、連結販売台数は前年同期より2万9千台少ない44万4千台にとどまりました。前年は米国の関税政策の変更を前にした駆け込み需要や、矢島工場の改修工事を前にした在庫の積み増しがあり、その反動が出た形です。円安と価格構成の改善、保証修理費の減少が利益を押し上げ、台数減を補いました。
通期(2027年3月期)の見通しは、売上収益5兆2,000億円、営業利益1,500億円のまま変更していません。下期は販売台数を上期より5万2千台多い49万6千台に増やす計画です。
この記事では、スバルの中間決算の数字、市場別の販売台数、利益が増えた理由、下期の見通し、そしてフォレスターやクロストレックなど日本で販売中のモデルへの影響まで、わかりやすくまとめました。
スバル 2027年3月期 中間決算とは?発表の概要
今回の発表は、2026年4月1日から9月30日までの6か月間の連結業績です。スバルは決算期を3月末に置いているため、この期間は「2027年3月期の第2四半期累計」、いわゆる中間決算にあたります。発表は2026年11月10日で、同日にアナリスト向けの説明会も開かれ、CFOの戸田真介氏が内容を説明しました。
スバルの売上収益の8割以上は海外、とくに北米が占めています。そのため、為替(ドル円)や米国の関税、米国市場での値引き競争が業績を大きく左右します。今回の決算でも、円安が大きなプラスに働いた一方、米国での販売奨励金(いわゆるインセンティブ)の増加がマイナス要因になりました。
スバル自身の評価は「6期連続の増収」「2期振りの各利益増益」「2期振りの連結販売台数減」です。利益は伸びたものの、台数は減ったという、少しねじれた内容の決算といえます。
【ポイントまとめ】スバル 中間決算はここが注目
今回の中間決算のポイントは、主に以下の4点です。
- 増収増益:売上収益2兆5,134億円(5.4%増)、営業利益1,160億円(12.9%増)
- 販売台数は減少:連結販売台数44万4千台(6.1%減)。米国が11.1%減、カナダは34.3%増
- 利益の押し上げ要因:円安・諸経費の下期へのずれ込み・保証修理費の減少で計570億円
- 通期見通しは据え置き:営業利益1,500億円、連結販売台数94万台、下期は49万6千台を計画
① 売上も利益も前年を上回る
売上収益は前年同期より1,278億円多い2兆5,134億円でした。台数が減ったにもかかわらず売上が伸びたのは、為替の円安と、より価格の高いモデル・グレードの比率が上がった「価格構成の改善」によるものです。国内の売上収益は3,844億円(15.0%増)、海外は2兆1,290億円(3.8%増)で、国内の伸びが目立ちます。
営業利益は1,160億円、営業利益率は4.6%(前年同期は4.3%)。税引前中間利益は1,390億円(7.3%増)、親会社の所有者に帰属する中間利益は1,021億円(12.9%増)と、すべての段階の利益が前年を上回りました。
② 販売台数は2万9千台減の44万4千台
連結販売台数は44万4千台で、前年同期の47万3千台から6.1%減りました。最大市場の米国が3万8千台減ったことが響いています。ただし、スバルは「米国の小売販売は前年同期を上回った」と説明しており、減ったのは主に販売会社への卸売の台数です。米国販売子会社の小売販売台数は33万3千台で、前年同期より1万8千台増えています。
③ 570億円の「上振れ要因」を含む
スバルは、営業利益1,160億円の中に、計画を上回った特殊な要因が570億円含まれていると説明しています。内訳は、想定より円安になったこと(見通し1ドル155円→実績159円)で180億円、一部の諸経費の発生が下期にずれ込んだことで140億円、保証修理費の減少で250億円です。このうち諸経費の140億円は下期に発生する見込みのため、上期の利益をそのまま2倍にして通期を考えることはできません。
④ 通期の見通しは変えずに据え置き
通期の業績見通しは、前回の見通しから変更していません。下期は上期を上回る原材料高や市況の悪化を見込む一方、販売台数の増加、コスト改革、用品や部品などの「バリューチェーン収益」の拡大で利益を積み上げるとしています。
スバル 中間決算の業績一覧
主な数字を前年同期と比べると、次のとおりです(金額は億円)。
| 項目 | 2025年4〜9月 | 2026年4〜9月 | 増減 |
|---|---|---|---|
| 売上収益 | 23,857 | 25,134 | +1,278(+5.4%) |
| うち国内 | 3,344 | 3,844 | +501(+15.0%) |
| うち海外 | 20,513 | 21,290 | +777(+3.8%) |
| 営業利益 | 1,027 | 1,160 | +133(+12.9%) |
| 税引前中間利益 | 1,295 | 1,390 | +95(+7.3%) |
| 中間利益(親会社帰属) | 904 | 1,021 | +117(+12.9%) |
| 為替レート(US$) | 146円 | 159円 | 13円の円安 |
| 為替レート(ユーロ) | 165円 | 185円 | 20円の円安 |
7〜9月の3か月だけで見ると、売上収益は1兆2,626億円、営業利益は734億円で、前年同期の263億円から大きく伸びました。四半期ごとの営業利益は、2026年1〜3月期(前期の第4四半期)が262億円の赤字だったのに対し、4〜6月期が426億円、7〜9月期が734億円と、回復が続いています。
スバルの市場別 販売台数(2026年4〜9月)
連結販売台数を市場別に見ると、次のとおりです(単位:千台)。
| 市場 | 2025年4〜9月 | 2026年4〜9月 | 増減 |
|---|---|---|---|
| 日本(登録車) | 45 | 44 | -1 |
| 日本(軽自動車) | 7 | 6 | -1 |
| 日本 合計 | 52 | 50 | -2(-3.8%) |
| 米国 | 340 | 302 | -38(-11.1%) |
| カナダ | 33 | 45 | +11(+34.3%) |
| 欧州 | 10 | 11 | +0(+1.4%) |
| 豪州 | 20 | 18 | -3(-12.8%) |
| その他 | 17 | 19 | +2(+11.6%) |
| 海外 合計 | 421 | 394 | -27(-6.3%) |
| 総計 | 473 | 444 | -29(-6.1%) |
※増減は公式資料の値(千台未満を含む計算)です。
目を引くのはカナダで、卸売販売が1万1千台増え、上期の小売販売台数は過去最高を記録しました。日本は5万台で、前年同期の5万2千台から2千台減っています。登録車が4万4千台、軽自動車が6千台です。
スバルの生産台数と矢島工場の混流生産
生産台数は42万4千台で、前年同期より2万9千台減りました。国内生産が23万8千台(14.0%減)と落ち込んだ一方、米国インディアナ州の工場(SIA)は18万6千台(5.7%増)と増えています。なお、国内生産にはトヨタ向けの「GR86」の台数が含まれます。
国内生産が減った大きな理由は、群馬製作所の矢島工場です。スバルの説明では、矢島工場ではトヨタと共同開発したバッテリーEVだけを生産していたラインで、2026年8月下旬からエンジン車(ICE車)との混流生産を始めました。現在は1直(昼のみ)の操業ですが、2027年の頭ごろから2直操業に移る予定です。このバッテリーEVはトヨタからの委託生産のため、スバルの生産台数には含まれていません。
下期の販売台数を49万6千台と上期から大きく増やす計画は、この混流生産の効果を取り込むことが前提になっています。
スバルの営業利益はなぜ増えた?増減要因を解説
前年同期の1,027億円から1,160億円へ、133億円増えた理由を、スバルの資料をもとに整理すると次のとおりです(単位:億円)。
| 要因 | 影響額 | 主な中身 |
|---|---|---|
| 事業環境変化 | +97 | 為替(円安)+614、原材料・市況 -517 |
| モノづくり活動 | -244 | 新型車の量産に伴う製造固定費 -313 など |
| 販売活動 | -469 | 台数差 -453、価格構成差 +598(米国関税影響 +929を含む)、販売奨励金 -482 |
| 原価低減活動 | +111 | コスト改革の効果 |
| その他 | +638 | 保証修理費 +576、環境規制費用 +132 など |
いちばん大きなプラスは「その他」の保証修理費です。前年に計上した引当金の追加分がなくなったことや、長期のリコール案件に関する引当金の見直しにより、576億円の増益要因になりました。円安も614億円のプラスですが、原材料の値上がりなどで517億円が相殺されています。
反対に大きなマイナスは販売活動の469億円です。米国では競争が厳しく、金利の上昇もあって販売奨励金が482億円増えました。スバルは、小売の勢いを保つために販売施策を強めたことも理由に挙げています。米国販売子会社(SOA)は、上期の営業損益が7,800万ドルの赤字でした。
自動車事業の営業利益1,107億円を中身で分けると、新車の販売で159億円(前年同期は31億円)、部品・用品・金融・コネクティッドサービス・中古車・整備などの「バリューチェーン」で948億円です。スバルの利益の多くを、新車以外のビジネスが支えていることがわかります。
スバルの通期見通し(2027年3月期)
2027年3月期の通期見通しは、次のとおり前回から変更していません。
| 項目 | 2026年3月期 実績 | 2027年3月期 見通し |
|---|---|---|
| 売上収益 | 4兆7,850億円 | 5兆2,000億円(+8.7%) |
| 営業利益 | 401億円 | 1,500億円 |
| 税引前利益 | 1,075億円 | 1,800億円 |
| 当期利益(親会社帰属) | 908億円 | 1,300億円 |
| 連結販売台数 | 89万6千台 | 94万台(+4.9%) |
| うち日本 | 10万3千台 | 10万8千台(+5.1%) |
| うち米国・カナダ | 70万8千台 | 73万6千台(+4.0%) |
| 生産台数 | 88万台 | 90万台 |
| 為替レート前提 | 150円/US$ | 155円/US$、180円/ユーロ |
上期の営業利益1,160億円は、通期見通し1,500億円の77%にあたります。下期は340億円の営業利益があれば見通しに届く計算ですが、スバルは下期にコストの増加を見込んでいるため、据え置きは慎重な判断といえます。株主還元は、中間配当が1株58円、年間配当は116円の予想です。
日本のスバル車への影響は?国内販売の動き
日本の連結販売台数は上期5万台とやや減りましたが、通期では10万8千台と前期の10万3千台から増やす計画です。下期だけで見ると5万8千台前後を売る必要があり、上期より販売のペースを上げることになります。
国内の販売を支えているのは、SUVのフォレスターとクロストレックです。car-repo.jp の集計記事でも、2026年10月の国内Dセグメント登録台数でフォレスターが1位になっています(【2026年10月】国内Dセグメント 登録台数ランキング)。国内の売上収益が15.0%増えたのは、こうした価格帯の高いモデルの比率が上がったことも背景にあると考えられます。
軽自動車は6千台で、前年同期から1千台減りました。スバルの軽自動車は他社からの供給を受けて販売しているモデルで、2026年11月には軽商用車のサンバーバンが一部改良を受けています(スバル 新型 サンバーバン おすすめグレードは?)。
スバル車の購入前にチェックしたい3つのポイント
1つ目は、下期の増産と納期の関係です。スバルは下期に販売台数を上期より5万2千台増やす計画で、矢島工場は2027年の頭ごろから2直操業に移る予定です。生産能力が上がれば、人気モデルの納期に影響する可能性があります。具体的な納期は車種やグレード、地域で変わるため、販売店で最新の情報を確認してください。
2つ目は、原材料高の影響です。スバルは下期に、上期を上回る原材料の値上がりや市況の悪化を見込んでいます。今後の改良や年次変更のタイミングで、価格が見直される可能性もあります。ただし、国内価格の変更についての公式発表は、この記事の執筆時点ではありません。
3つ目は、電動化の流れです。スバルはトヨタと共同開発したバッテリーEVの生産を進めており、欧州では2028年からEV専売に切り替える方針を示しています。エンジン車とEVのどちらを選ぶかは、使い方と充電環境で考えるのがおすすめです。
スバル 中間決算に関するよくある質問(FAQ)
Q. スバルの中間決算はいつ発表されましたか?
A. 2026年11月10日です。対象期間は2026年4月1日〜9月30日です。
Q. 営業利益はいくらでしたか?
A. 1,160億円で、前年同期より133億円(12.9%)増えました。
Q. 販売台数はなぜ減ったのですか?
A. 前年同期に米国の関税変更を前にした駆け込み需要や在庫の積み増しがあった反動と、矢島工場の操業水準が低かったことが主な理由です。米国の小売販売は前年を上回っています。
Q. 日本ではどれくらい売れましたか?
A. 連結販売台数は5万台(登録車4万4千台、軽自動車6千台)です。通期では10万8千台を見込んでいます。
Q. 通期の見通しは変わりましたか?
A. 変わっていません。売上収益5兆2,000億円、営業利益1,500億円、連結販売台数94万台のまま据え置かれました。
まとめ:スバル 中間決算は「台数減でも増益」、勝負は下期の増産
スバルの2027年3月期中間決算は、販売台数が44万4千台に減った一方、円安や価格構成の改善、保証修理費の減少で増収増益となりました。ただし、営業利益には円安や費用のずれ込みなど570億円の上振れ要因が含まれており、スバル自身も下期はコストの増加を見込んでいます。
通期の目標達成に向けたカギは、矢島工場の混流生産と2直操業による増産、そして米国での販売の勢いを保てるかどうかです。日本では通期10万8千台と前期より多い販売を計画しており、フォレスターやクロストレックの動きにも注目です。
最新情報が入り次第、随時更新していきます。