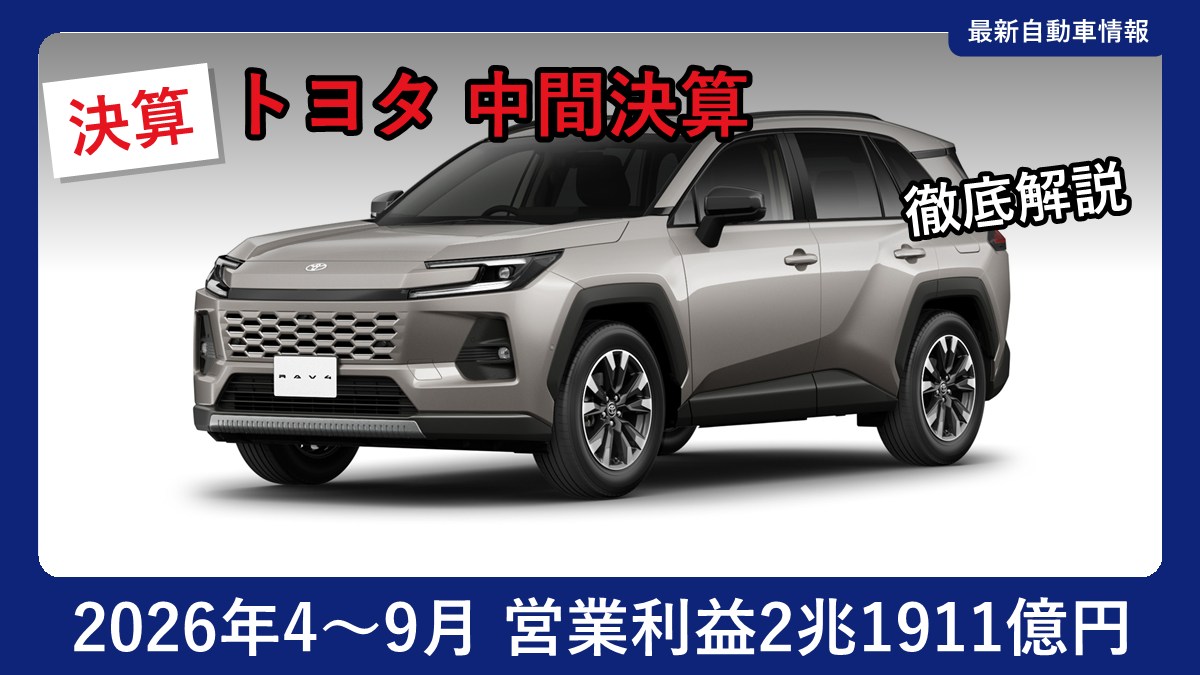
トヨタ自動車は2026年11月5日、2027年3月期の中間決算(2026年4月〜9月)を発表し、営業収益は前年同期比9.5%増の26兆9,624億円、営業利益は9.2%増の2兆1,911億円と増収増益になりました。通期の営業利益見通しも、前回の3兆4,000億円から3兆9,000億円へ5,000億円引き上げています。
中東情勢の影響や資材価格の高騰という逆風があったものの、為替の円安に加えて、原価改善・価格改定・アフターサービスなどの「バリューチェーン収益」の積み上げで利益を確保しました。前期に関税の影響で赤字だった北米の営業利益も、この上期は黒字に戻っています。
クルマ好きにとって気になるのは販売の中身です。トヨタ・レクサスの販売台数(小売)は中国と中東の落ち込みで4.0%減ったものの、ハイブリッド車(HEV)は8.3%増、バッテリーEV(BEV)は約2.3倍と大きく伸び、電動車の比率は55.6%まで上がりました。日本国内の販売も好調です。
この記事では、トヨタの中間決算の数字、販売台数と電動車の内訳、地域ごとの利益、通期見通しの修正点、そして日本でトヨタ車を買う人にとっての意味まで、わかりやすくまとめました。
トヨタ 2027年3月期 中間決算とは?発表の概要
トヨタの会計年度は4月から翌年3月までです。今回の「2027年3月期 第2四半期(中間期)」は、2026年4月1日〜9月30日の6か月間にあたります。決算は2026年11月5日に発表され、同日14時からメディア向けの決算説明会が開かれました。
今回の決算には、グループの組み替えによる大きな変化も含まれています。日野自動車が三菱ふそうトラック・バスとの経営統合によってトヨタの連結子会社から外れ、豊田自動織機の株式の売却も完了しました。そのため、販売台数などは前年と単純に比べられない部分があります。この点は後ほど詳しく説明します。
トヨタは決算の中で、資材価格の高騰や中東情勢、アメリカの関税といった環境の変化を「事業構造改革」で跳ね返していく方針を改めて示しました。商品・生産・アフターサービス・ロボティクスまで、今後の取り組みにも触れています。
【ポイントまとめ】トヨタ 中間決算はここが注目
今回の決算のポイントは、主に以下の4点です。
- 増収増益:営業収益26兆9,624億円(9.5%増)、営業利益2兆1,911億円(9.2%増)
- 電動車比率55.6%:HEVは245万台(8.3%増)、BEVは23万1千台(約2.3倍)
- 北米が黒字に回復:北米の営業利益は前年同期の678億円の赤字から1,661億円の黒字へ
- 通期見通しを上方修正:営業利益3兆9,000億円(+5,000億円)、年間配当は100円の予想
① 売上も利益も前年を上回った
営業収益は前年同期より2兆3,317億円増えて26兆9,624億円、営業利益は1,854億円増えて2兆1,911億円でした。営業利益率は8.1%で前年と同じ水準です。親会社の所有者に帰属する中間利益は、26.1%増の2兆2,364億円となりました。期中の平均為替レートは1ドル=159円、1ユーロ=184円で、前年同期から13円・16円の円安になっています。
② ハイブリッド車とEVの販売が大きく伸びた
トヨタ・レクサスの販売台数(小売)は505万9千台で、前年同期の96.0%にとどまりました。中国での需要の落ち込みと中東情勢の影響が主な理由です。一方で電動車は281万1千台(14.2%増)と伸び、その比率は前年同期の46.7%から55.6%へ大きく上がりました。
③ 北米は関税の影響が和らぎ黒字に
前の期(2026年3月期)はアメリカの関税の影響で北米が赤字になりましたが、この上期は関税負担の軽減や価格改定などで1,661億円の黒字に転じました。7〜9月の3か月だけを見ても、北米は黒字を保っています。
④ 通期の営業利益見通しを3兆9,000億円に引き上げ
通期(2026年4月〜2027年3月)の営業利益見通しは3兆9,000億円で、前回の見通しから5,000億円、前期の実績(3兆7,662億円)からは1,338億円の増益です。当期利益の見通しも3兆5,700億円(前回比+3,200億円)に引き上げました。一方、営業収益の見通しは53兆5,000億円へ5,000億円下げています。
トヨタ 中間決算の業績一覧(2026年4〜9月)
| 項目 | 2025年4〜9月 | 2026年4〜9月 | 増減 |
|---|---|---|---|
| 営業収益 | 24兆6,307億円 | 26兆9,624億円 | +9.5% |
| 営業利益 | 2兆56億円 | 2兆1,911億円 | +9.2% |
| 税引前中間利益 | 2兆4,781億円 | 2兆9,544億円 | +19.2% |
| 親会社の所有者に帰属する中間利益 | 1兆7,734億円 | 2兆2,364億円 | +26.1% |
| 連結販売台数 | 478万3千台 | 475万8千台 | -0.5% |
| 為替レート(ドル/ユーロ) | 146円/168円 | 159円/184円 | 13円・16円の円安 |
表の数字はトヨタの決算短信と決算説明資料によるものです。7〜9月の3か月だけで見ると、営業利益は1兆1,276億円(前年同期は8,395億円)と大きく伸びた一方、当期利益は営業外の損益が悪化したことで7,594億円(前年同期は9,320億円)に減っています。なお上期には、日野自動車が連結から外れたことにともなう損失954億円も計上されています。
営業利益が増えた理由・減った理由
トヨタは営業利益の増減を要因ごとに説明しています。上期(6か月)の主な内訳は次のとおりです。
| 要因 | 金額 | 主な中身 |
|---|---|---|
| 為替変動の影響 | +6,850億円 | ドル・ユーロなどの円安 |
| 原価改善の努力 | -3,400億円 | 資材価格-4,650億円(うち中東影響-1,250億円)、原価改善+1,250億円 |
| 営業面の努力 | +1,650億円 | 価格改定、バリューチェーン+700億円、台数・構成-1,150億円 |
| 諸経費の増減・低減努力 | -200億円 | 労務費・研究開発費などの増加 |
| その他 | -3,046億円 | 未実現損益の調整など |
大きなプラスは円安で、為替だけで6,850億円の押し上げです。逆に資材価格の高騰は4,650億円のマイナスで、このうち1,250億円は中東情勢による影響でした。トヨタは仕入先と一緒に進めた原価改善や価格改定、補給部品・中古車・金融などのバリューチェーン収益でこれを吸収し、為替などの影響を除いても減益幅を小さく抑えています。
トヨタの販売台数と電動車の内訳
| トヨタ・レクサス販売台数(小売) | 2025年4〜9月 | 2026年4〜9月 | 前年同期比 |
|---|---|---|---|
| 合計 | 526万7千台 | 505万9千台 | 96.0% |
| 電動車 | 246万1千台 | 281万1千台 | 114.2% |
| うちハイブリッド車(HEV) | 226万2千台 | 245万台 | 108.3% |
| うちプラグインハイブリッド車(PHEV) | 9万8千台 | 13万台 | 133.2% |
| うちバッテリーEV(BEV) | 10万1千台 | 23万1千台 | 227.4% |
| 電動車比率 | 46.7% | 55.6% | +8.9ポイント |
トヨタの販売の柱は、今もハイブリッド車です。上期だけで245万台を売り、電動車全体の約87%を占めています。トヨタは説明会で、HEVは引き続きバックオーダー(注文を受けたまま納車待ちの台数)を多く抱えていると説明し、2030年に向けてHEVの生産能力を増やしながら、BEVは実際の需要に合わせて上乗せしていく考えを示しました。
なお、連結販売台数(トヨタ・ダイハツ・日野ブランドの出荷ベース)は475万8千台で、前年同期より2万5千台減りました。ただし、これは日野自動車が連結から外れた影響で、日野の分を除くと日本と欧州を中心に2万6千台増えています。
地域別の営業利益(2026年4〜9月)
| 地域 | 連結販売台数 | 営業利益 | 前年同期の営業利益 |
|---|---|---|---|
| 日本 | 102万4千台(105.6%) | 1兆2,533億円 | 1兆1,171億円 |
| 北米 | 153万台(99.8%) | 1,661億円 | -678億円 |
| 欧州 | 58万9千台(102.8%) | 2,192億円 | 2,007億円 |
| アジア | 85万7千台(100.5%) | 4,371億円 | 4,442億円 |
| その他(中南米・オセアニア・アフリカ・中東) | 75万8千台(88.8%) | 2,009億円 | 2,019億円 |
日本は為替と販売台数の増加で増益、北米は関税影響の軽減と価格改定で黒字に転じ、欧州も価格改定やバリューチェーン収益の増加で増益でした。一方で中東を含む「その他」の地域は、中東情勢の影響で販売台数が11.2%減っています。
中国事業は苦戦が続いています。中国でのトヨタ・レクサスの販売台数は68万5千台(74.9%)にとどまり、連結子会社の営業利益は650億円(前年同期比571億円減)、合弁会社などからの持分法投資損益は286億円(194億円減)でした。トヨタは2027年から中国で開発した新しい電動車(NEV)を続々と投入し、巻き返しを図るとしています。
トヨタの通期見通し(2026年4月〜2027年3月)
| 項目 | 前回見通し | 今回見通し | 前期実績 |
|---|---|---|---|
| 営業収益 | 54兆円 | 53兆5,000億円 | 50兆6,849億円 |
| 営業利益 | 3兆4,000億円 | 3兆9,000億円 | 3兆7,662億円 |
| 当期利益(親会社の所有者に帰属) | 3兆2,500億円 | 3兆5,700億円 | 3兆8,480億円 |
| 連結販売台数 | 970万台 | 970万台 | 959万5千台 |
| トヨタ・レクサス販売台数(小売) | 1,050万台 | 1,030万台 | 1,047万7千台 |
| 電動車比率 | 56.2% | 55.7% | 48.1% |
| 想定為替レート(ドル/ユーロ) | 160円/181円 | 157円/182円 | 151円/175円 |
営業利益の引き上げは、関税負担の軽減に加え、諸経費の低減やバリューチェーン収益の拡大などの改善を積み重ねたことによるものです。為替の前提はドルが3円の円高方向に見直されていますが、利益の見通しは上向きました。
一方、トヨタ・レクサスの販売見通しは、中国市場の減速やタイの洪水の影響を反映して20万台減の1,030万台に引き下げられました。地域別の連結販売台数では、日本を207万台から210万台へ上方修正、アジアを178万台から174万台へ下方修正しています。
株主還元:中間配当50円、年間100円の予想
中間配当は前期より5円多い1株50円、年間配当は期初の予想どおり前期比5円増の100円を予定しています。あわせて、自己株式の取得枠を3,000億円増やして今期の上限を1兆3,000億円とし、自己株式の消却も10億株追加(今期の累計12億株)することを決めました。トヨタはこれにより、今期の総還元性向が69.4%になる見込みだとしています。
日本でトヨタ車を買う人にとっての意味
今回の決算で日本のユーザーに一番関係が深いのは、国内の販売が伸びていることです。上期の日本の連結販売台数は102万4千台(5.6%増)で、トヨタ・レクサスの国内販売(小売)の通期見通しも150万台から155万台に引き上げられました。トヨタは日本の「堅調な需要」を見通しに反映したと説明しています。
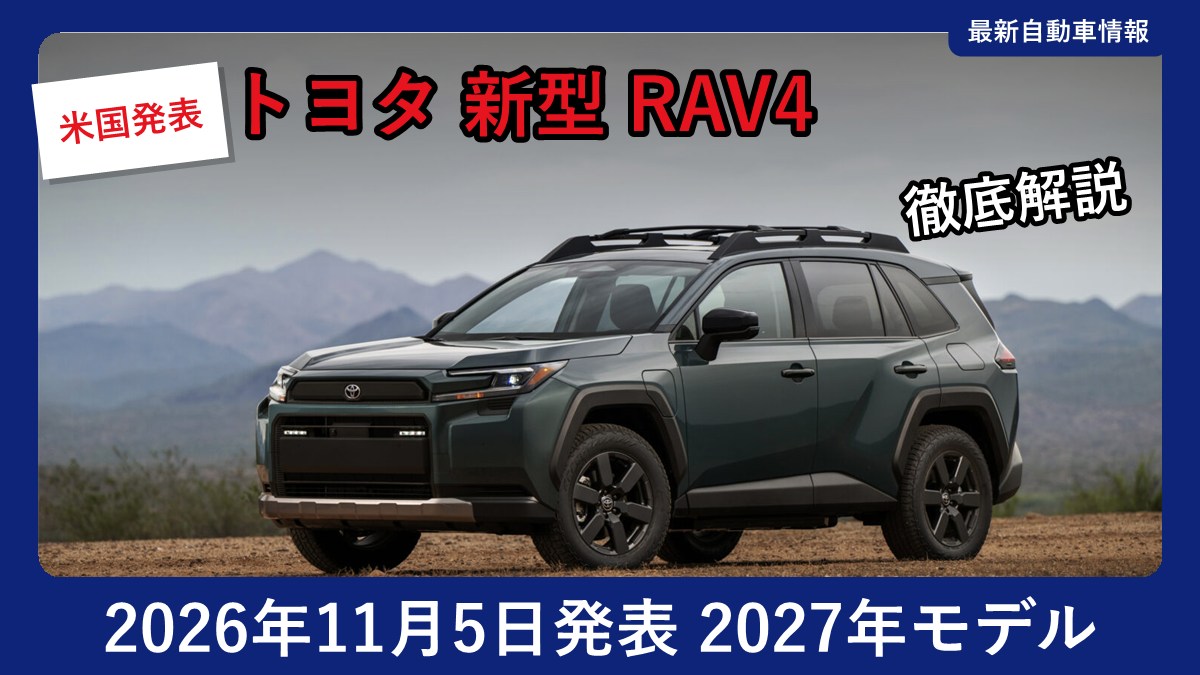
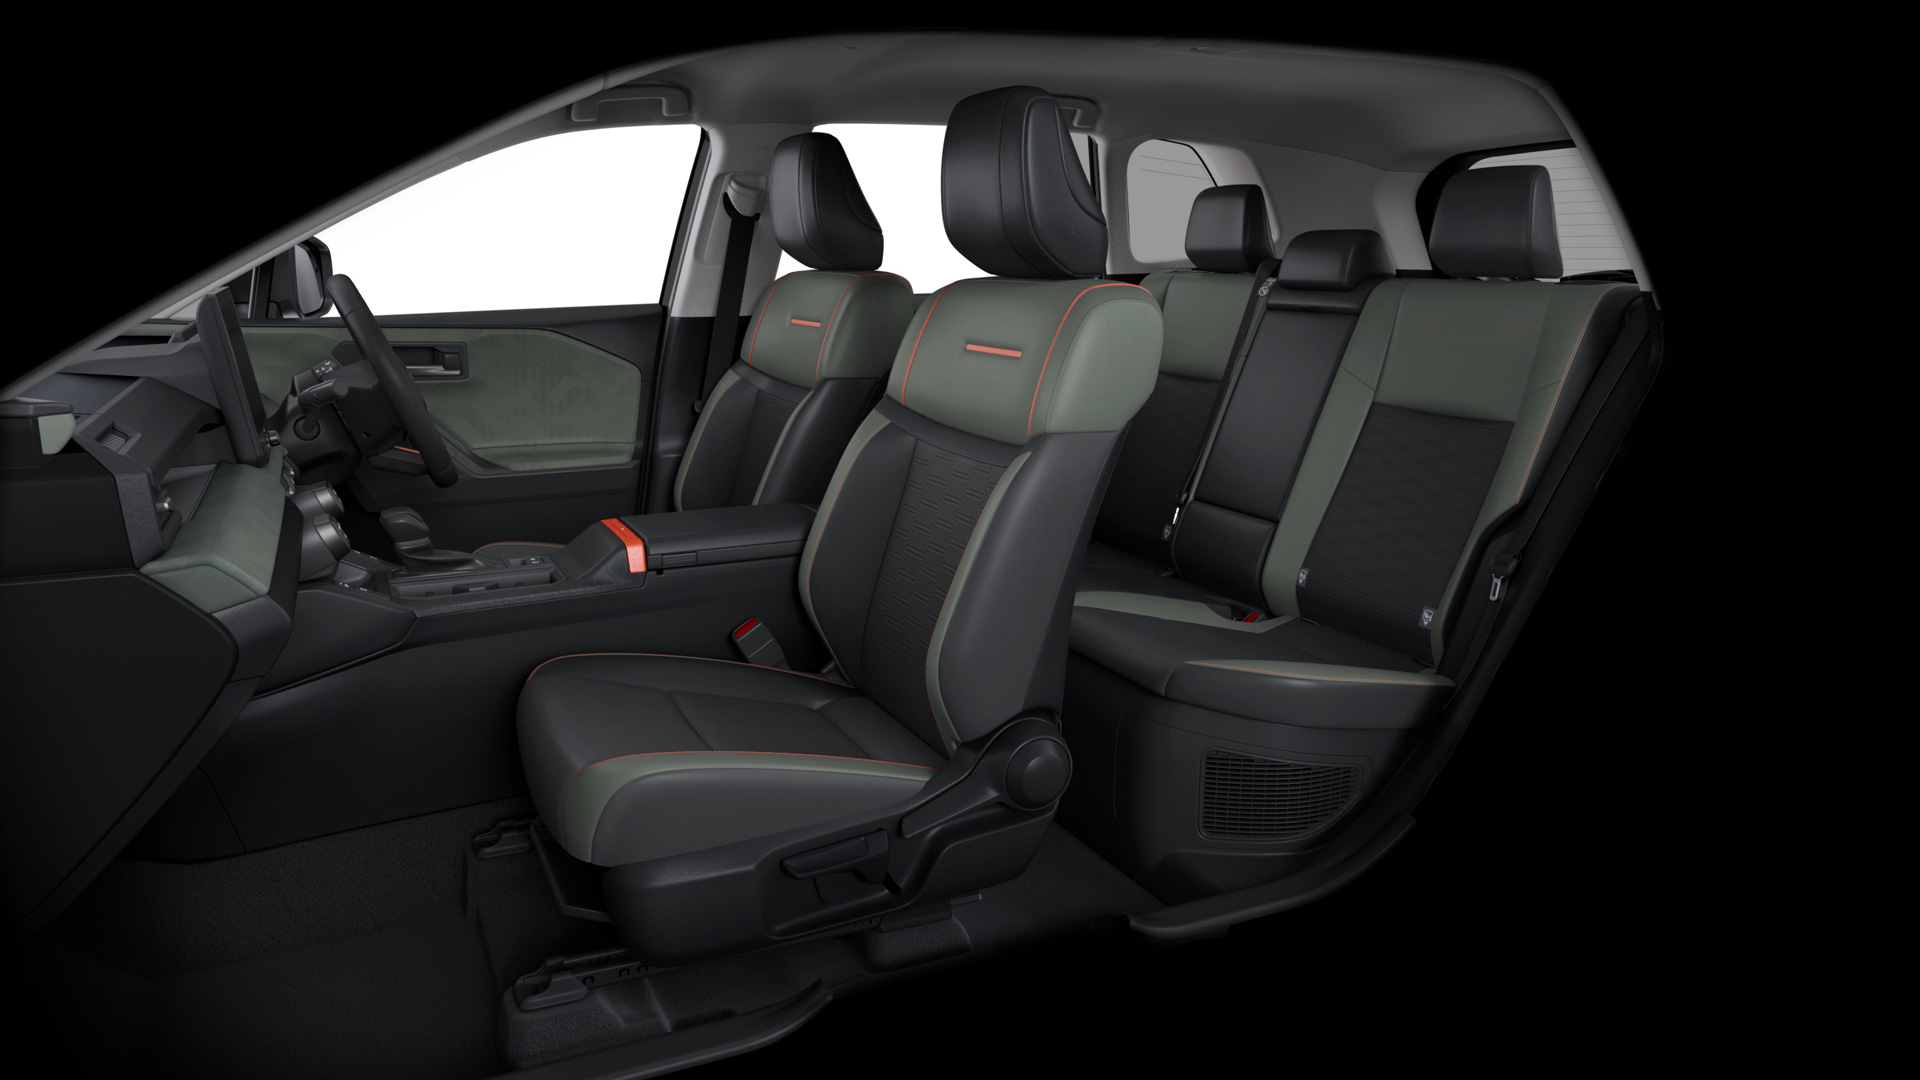
需要が強いということは、人気車種の納期が短くなりにくいということでもあります。2025年12月に発売された6代目の新型RAV4(ハイブリッド)や、2026年3月発売のRAV4 PHEVなど、新しいモデルを検討している人は、販売店で最新の納期を確認しておくと安心です。
国内メーカーの中間決算と比べると?
2026年11月上旬には、国内の主な自動車メーカーの中間決算が出そろいつつあります。car-repo.jpで紹介した各社の数字と並べると、トヨタの規模の大きさがよくわかります。
| メーカー | 中間期の営業利益 | 前年同期比 |
|---|---|---|
| トヨタ | 2兆1,911億円 | +9.2% |
| ホンダ | 6,487億円 | +48.1% |
| スズキ | 2,916億円 | +5.5% |
| スバル | 1,160億円 | +12.9% |
各社に共通しているのは、円安が利益を押し上げたことと、ハイブリッド車の需要が強いことです。トヨタは伸び率こそホンダに及びませんが、営業利益の額はホンダ・スズキ・スバルの3社の合計の約2倍にあたります。
決算で示されたトヨタの今後の取り組み
説明会では、数字のほかに中長期の取り組みも紹介されました。
- バリューチェーン事業:世界で約1.5億台の保有車を土台に、補給部品・メンテナンス・リース・コネクティッドなどの収益を年1,500億円規模で積み上げる
- アジア向け新プラットフォーム:A〜Cセグメントを1つの車台でカバーし、HEV・PHEV・BEVなど多様なパワートレインに対応する「マルチパスウェイプラットフォーム」に刷新
- 中国:2027年秋に稼働予定のレクサスの上海工場で、開発期間を18か月短縮
- ロボティクス:2027年1月に全社直轄の組織「トヨタロボティクス」を立ち上げ、工場の自動化から事業化を目指す
トヨタの次の決算発表はいつ?チェックしたい3つのポイント
トヨタは四半期ごとに決算を発表しており、次は第3四半期(2026年4〜12月)の決算になります。発表日はトヨタの公式サイトで案内される予定で、現時点では未発表です。
1つ目は、北米の黒字が続くかどうかです。上期の黒字化は関税負担の軽減が大きく、7〜9月の北米の利益率はまだ0.1%と低い水準です。下期にどこまで利益を戻せるかが、通期見通しを達成できるかのカギになります。
2つ目は、資材価格と中東情勢の影響です。トヨタは通期で約1兆円規模の資材価格の高騰(中東影響を含む)を見込んでおり、改善努力でどこまで吸収できるかが注目されます。
3つ目は、電動車の伸び方です。通期の電動車比率は55.7%の見通しで、HEVの増産やBEVの販売がどこまで進むかは、新型車の投入計画にも関わってきます。
トヨタの中間決算に関するよくある質問(FAQ)
Q. トヨタの2027年3月期中間決算はいつ発表されましたか?
A. 2026年11月5日です。対象期間は2026年4月1日〜9月30日です。
Q. 中間期の営業利益はいくらですか?
A. 2兆1,911億円で、前年同期より1,854億円(9.2%)増えました。
Q. 通期の見通しは変わりましたか?
A. 営業利益の見通しを3兆4,000億円から3兆9,000億円に引き上げました。営業収益の見通しは53兆5,000億円に下げています。
Q. 電動車はどれくらい売れていますか?
A. 上期のトヨタ・レクサスの電動車は281万1千台で、販売台数の55.6%です。そのうちハイブリッド車が245万台を占めます。
Q. 配当はいくらですか?
A. 中間配当は1株50円、年間配当は100円の予想です(いずれも前期比5円増)。
まとめ:トヨタは逆風の中でも増益、ハイブリッドが稼ぐ力を支える
トヨタの2027年3月期中間決算は、営業収益26兆9,624億円、営業利益2兆1,911億円の増収増益でした。資材価格の高騰や中東情勢、中国の落ち込みという逆風があったものの、円安と改善努力、北米の黒字回復で利益を伸ばし、通期の営業利益見通しも3兆9,000億円へ引き上げています。
販売面では、ハイブリッド車とEVが伸びて電動車比率は55.6%になり、日本国内の販売も好調です。人気車種の購入を考えている方は、早めに販売店で納期を確認しておきましょう。最新情報が入り次第、随時更新していきます。